安踏体育今日大涨原因分析
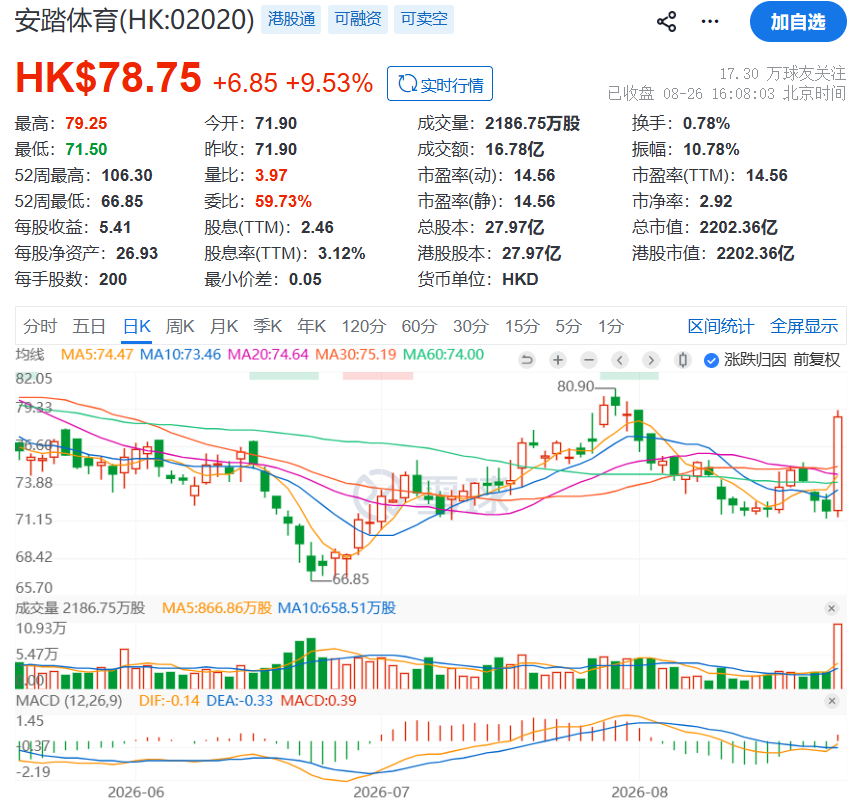
2026年8月26日,安踏体育午后股价直线拉升,盘中一度涨超7.5%,最终收盘涨幅超9%。此次大涨的核心驱动力是公司当日午间发布的2026年中期业绩报告,多项关键指标超出市场预期。
一、中期业绩表现亮眼
营收与利润双增:2026年上半年,安踏体育实现总营收435.1亿元,同比增长12.9%,创历史新高;经调整纯利为72.3亿元,同比增长9.6%。经营溢利达117.6亿元,同比增长16.1%,经营利润率同比提升0.7个百分点至27.0%。
多品牌战略成效显著:从各品牌分部来看,增长结构呈现明显分化:
安踏主品牌:上半年收入177.7亿元,同比增长4.8%,经营溢利39.9亿元,经营利润率22.5%。
FILA品牌:收入150.5亿元,同比增长6.1%,经营溢利43.2亿元,经营利润率提升至28.7%。
其他品牌(含迪桑特、可隆等):收入106.9亿元,同比大幅增长44.2%,经营溢利35.4亿元,经营利润率维持33.1%的高位。该板块贡献了总增量收入的约66%,已成为公司最重要的增长引擎。
现金流与财务结构稳健:经营活动现金流净额达130.8亿元,自由现金流116.3亿元,同比大幅增长54.2%。截至中报期末,集团净现金规模达391.1亿元,财务储备极其充裕。应收账款下降17.9%,存货总额下降14.8%,存货周转日数缩短6天,负债率仅18.2%。
二、收购PUMA股权预期
除业绩利好外,安踏体育还宣布拟收购PUMA SE 29.06%股权,计划于年内完成交割。这一战略布局被市场视为安踏补齐鞋类业务短板、进一步推进全球化多品牌战略的重要举措,为未来增长打开了新的想象空间。
三、球友观点与市场情绪
中报发布后,雪球社区讨论热烈。球友@浩然斯坦 详细分析认为,这份中报最大的亮点是"其他品牌"板块,高端运动、户外、女性运动赛道持续爆发,在安踏主品牌和FILA规模触顶后,新的增长极正在形成,多品牌战略的价值得到充分兑现。球友@小小小太郎 指出,非安踏FILA品牌的增速和经营利润率均表现优异,预计用不了多久,其收入和利润就会超过FILA和安踏。
也有部分球友表达了不同看法。球友@秋源俊二 认为,主品牌增长确实优秀,但增长主要靠"其他品牌"拉动,有种"小马拉大车"的感觉,需要持续并购才能维持增长。球友@中华大壁虎 则调侃道"CEO跑路有利于股价?",不过这一说法并未得到证实。
四、估值与股东回报
从估值角度看,球友@浩然斯坦 测算,按当前市值约1840亿人民币(约2152亿港元),以核心归母净利润计算PE约13倍,以全年归母净利润计算PE约11.8倍。2025年安踏合计向股东回馈约85.3亿港元,占经调整核心净利润比例约62.5%,对应股息率(含回购)约4.8%。
总结
安踏体育今日大涨9%,核心驱动因素为2026年中期业绩超预期,尤其是"其他品牌"板块的高速增长验证了公司多品牌战略的成功,叠加收购PUMA股权带来的新增长预期,以及公司稳健的财务状况和积极的股东回报政策,共同推动了市场情绪高涨。
注:AI生成内容仅供参考,不构成投资建议
•END• ]article_adlist-->Question,Write,Believe,Become your story。易简传媒的愿景是提问和传播商业故事,让读者更开阔,更聪明。有2500万微信粉丝关注我们的账号,欢迎大家关注: ]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
名鼎配资提示:文章来自网络,不代表本站观点。


